
栏目分类
热点资讯

你的位置:开云官网kaiyun皇马赞助商 (中国)官方网站 登录入口 > 新闻资讯 >
开云官网切尔西赞助商长协一般签到 2030 年前后-开云官网kaiyun皇马赞助商 (中国)官方网站 登录入口
发布日期:2026-11-09 07:57 点击次数:184
Coherent于北京时候11月5日早(好意思股盘后)发布了FY1Q27的功绩开云官网切尔西赞助商,海豚君合座不雅感可以,延续了公司的谨慎筹画,永恒毛利率诱导的上调提振了资金信心,盘后飞腾8%。
但公司半年内的市值照旧从高点挥发了超50%,联结基本面,这份财报能让资金买账吗?
1. 收入:预期内的可以
总收入 23.7 亿好意思元,同比增长近 50%,环比增长约 16%,一如既往落在公司诱导的上半区(比诱导中值高 3.1%),收入结构也在加快向数据中心与通讯歪斜。
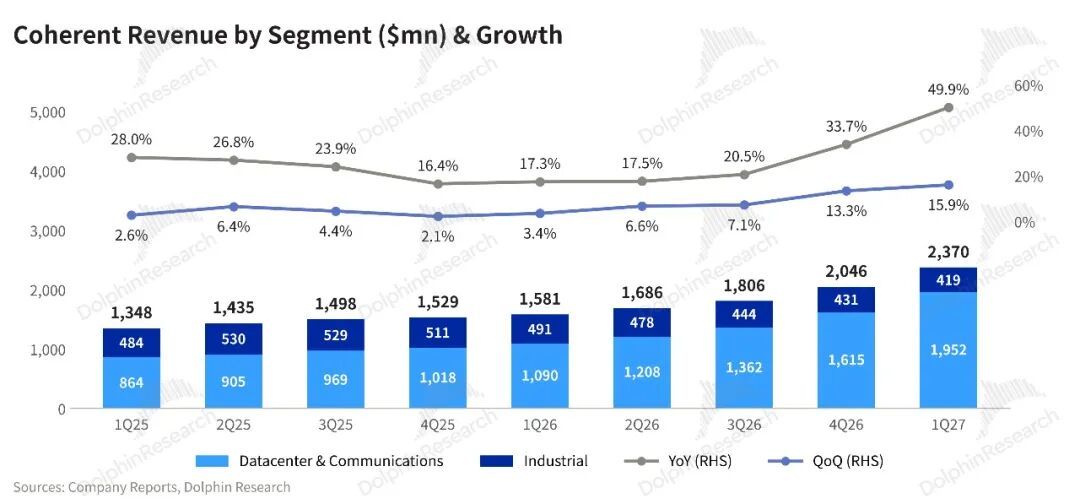
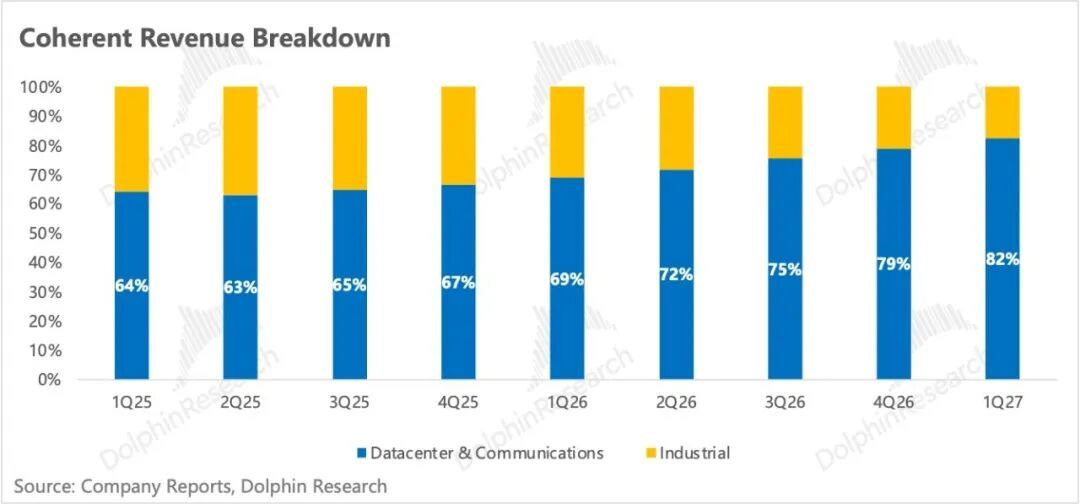
数据中心与通讯板块收入 19.5 亿好意思元,同比增长 79%,比一致预期高 4.1%,占总收入的比重升至 82%(上季 79%)。其中:
- 数据中心增速竣事,同比增长 85%,竣事了贬责层此前给出的 80% 以上的绸缪。光模块方面,1.6T 已在多家客户放量,下季光模块收入将由 1.6T 和 800G 共同驱动刚劲增长。
- 通讯业务同比增长 84%,主要来自数据中心互联(DCI)/Scale-Across,传统电信也在增长。Scale-Across/DCI(即 AI 驱动)本季收入跳跃 2 亿好意思元,同比约 4 倍,年化约 10 亿。公司瞻望到 CY27 年底,季度收入比 Q1 再翻一倍,隐含此后五个季度平均环比约 15%。
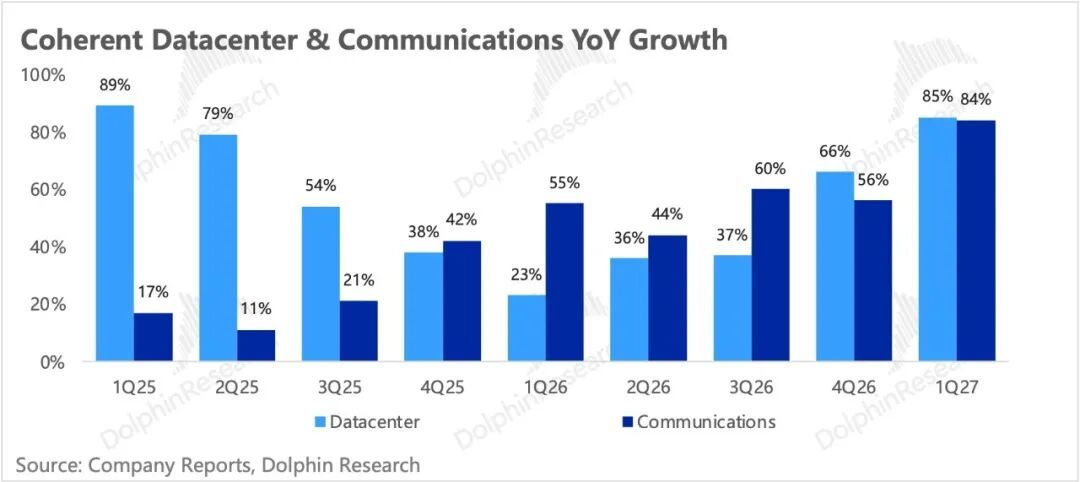
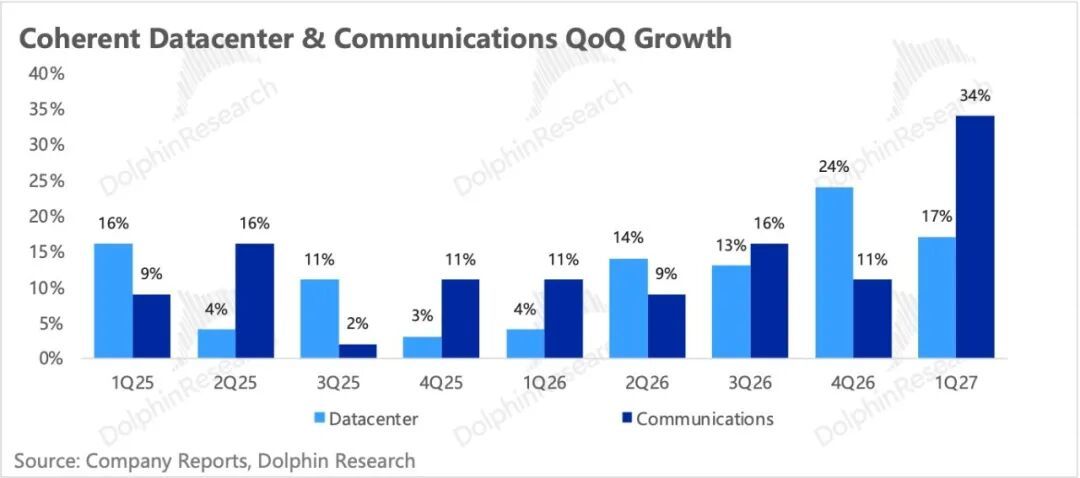
公司诱导需求仍然刚劲,2Q 数据中心和通讯业务皆会环比、同比络续刚劲增长。
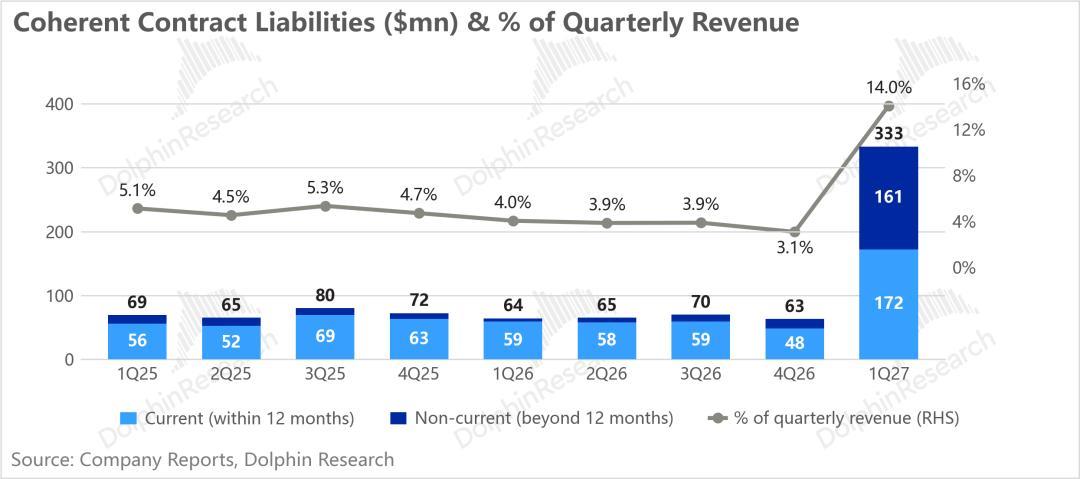
需求络续性的能见度也较高:CY27 订单隐蔽富足,订单已排到 CY28,长协一般签到 2030 年前后。算作印证,合同欠债增至上季的 5.3 倍,其中一年以上才说明收入的部分从 0.15 亿升至 1.61 亿。
更长周期的能见度来自 PhotonLink 平台:本季公司新签一份五年约 200 亿好意思元的长协,敌手方是英伟达以外的第二个锚定客户(一家头部 AI 公司),将于 CY28 初开动孝敬收入。
2. 毛利率: 效果最“硬核”
本季毛利率达 40.6%,同比擢升 1.8pct、环比 0.4pct;永恒绸缪从 42% 上调到 45%(2028 年底前单季达到)。
由于订单早已排满,海豚君更为改变的是,订单委派质料——收入放量经过中毛利率的拉升速率,在海豚君看来,毛利率是让海豚君着实适意的地点。
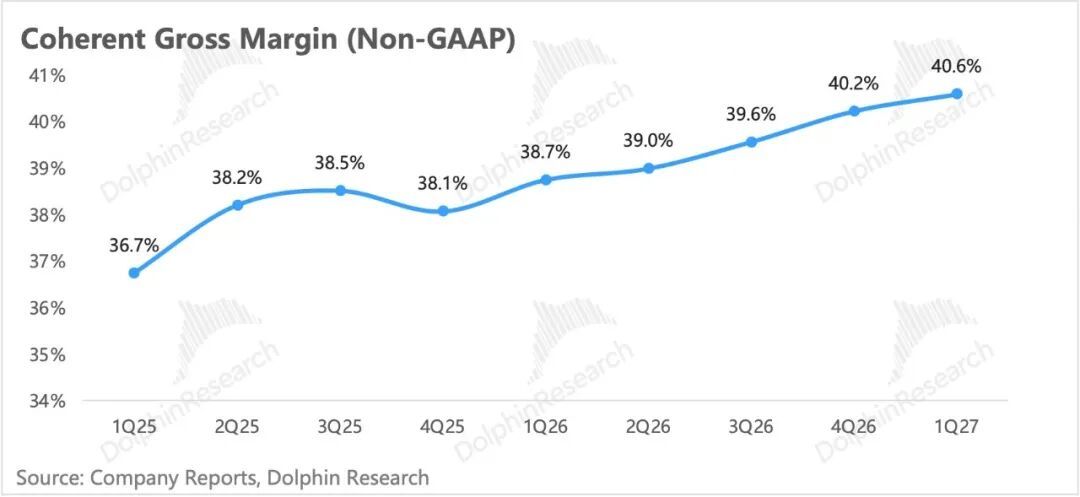
本季毛利率的环比、同比擢升主要来自提价、居品干预成本着落和制造良率擢升,其中提价齐集在数据中心与通讯。
海豚君合计这少量在 1.6T 爬坡期尤为要道,新品切换莫得牵扯毛利率,缓解了阛阓此前对居品结构升级期利润率的担忧。
公司同期把永恒毛利率绸缪从 42% 上调到 45%(2028 年底前单季达到)。贬责层给出的实现旅途,按孝敬从大到小秩序是:高毛利新品放量与 6 英寸磷化铟(InP)满产带来的边界效应、提价、降本。
其中,6 英寸产能的红利还没开动竣事。公司 InP 器件的自产与外采比例和一年前基本疏通,自有产能天然翻倍,但全被光模块的增长吃掉了。
跟着 CY27 年底前产能再翻一倍以上,将来几个季度将缓缓转向自产;而 6 英寸线的良率已高于 3 英寸,合并台外延炉每炉产出是 3 英寸的 2.5 倍,自产激光器后续会有成本上风。
3. 用度及盈利
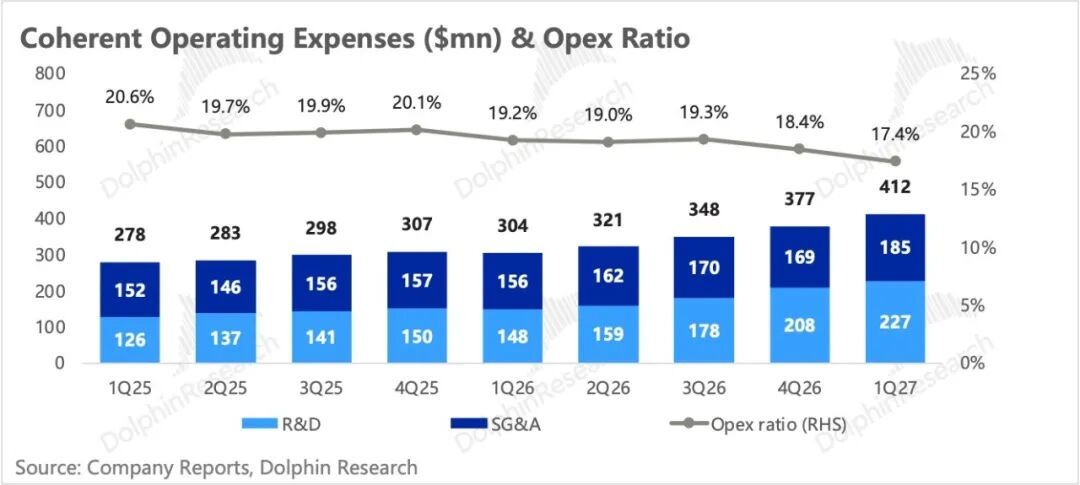
Non-GAAP 贸易用度 4.12 亿好意思元,基本与一致预期,用度率 17.4%,同比下滑接近2个百分点,照旧低于永恒绸缪 18%。研发的增量主要投向光模块、PhotonLink(器件散卖平台)、OCS 和 multi-rail(多轨传输平台)。
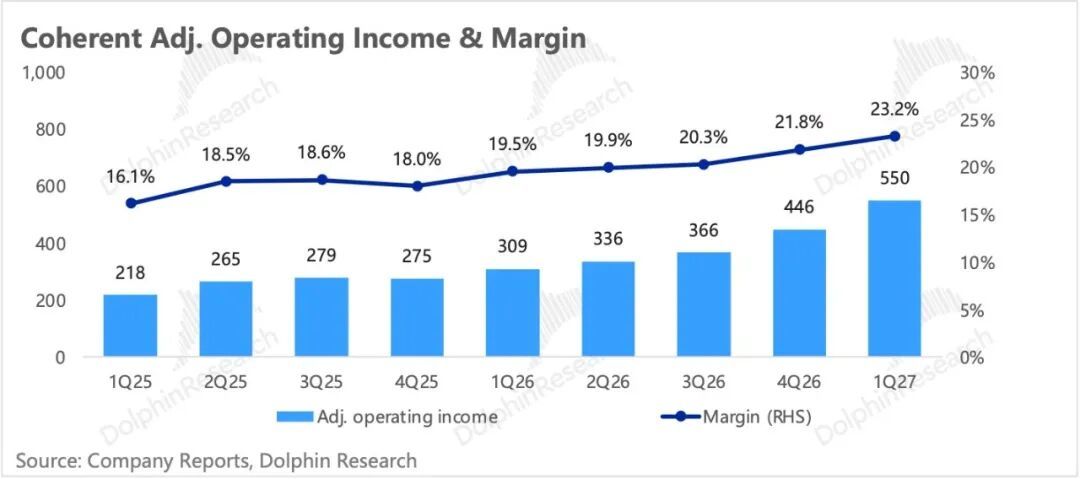
最终录得筹画利润率 23.2%,比一致预期稍高0.3个百分点。
4. 现款流:回款买库存,负现款流不是问题
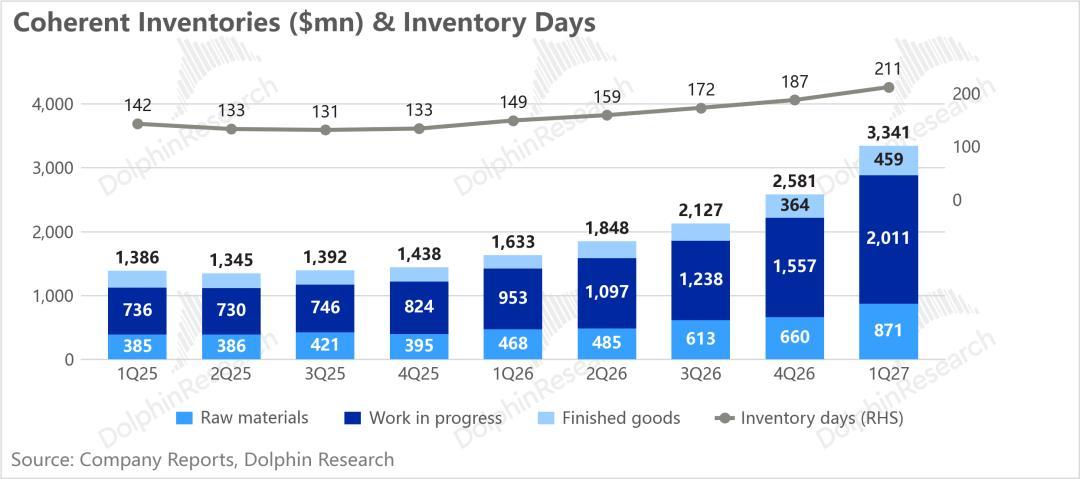
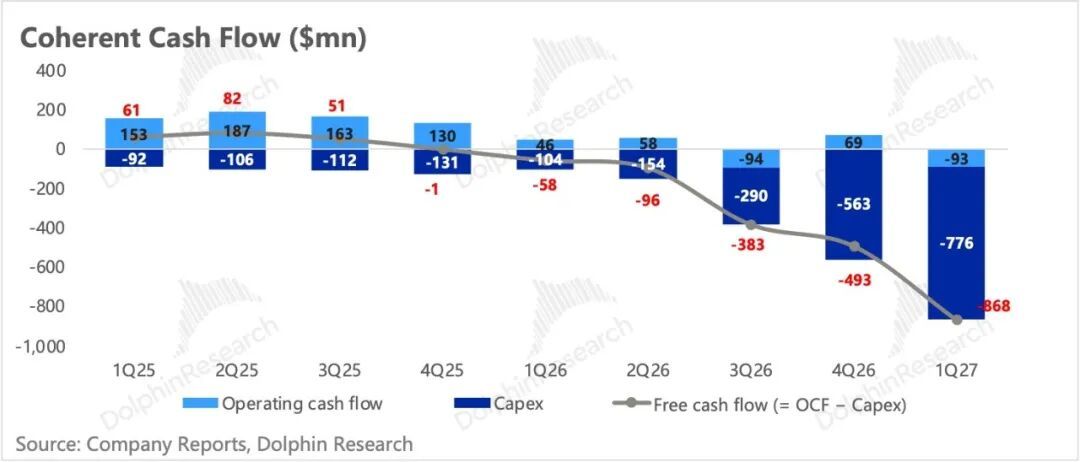
筹画现款流−0.93 亿好意思元(前年同期 +0.46 亿),主如若为支撑收入增长大幅增多库存:存货环比增多 7.6 亿好意思元至 33.4 亿,其中半制品增多 4.5 亿,这里隐含后续的增长还会络续拉高。
扩产周期内,老本开支7.76亿好意思元,上季 5.56 亿,贬责层称2Q 还会环比上升,公司仍在积极扩产,老本开支短期内很难降下来。
最终录得解放现款流−8.68亿好意思元。
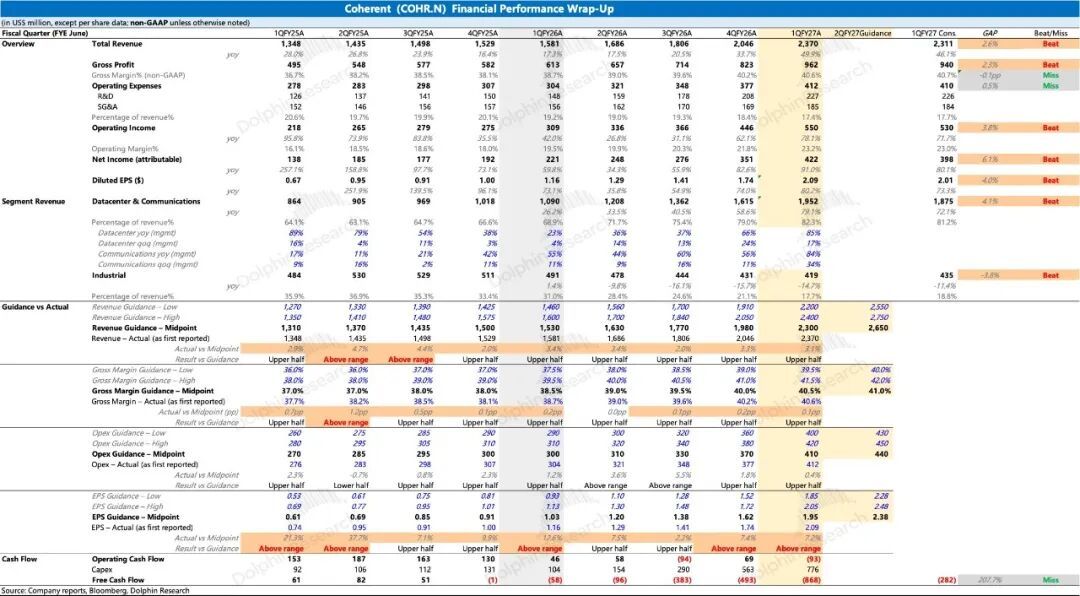
5. 以下是公司功绩进展概览
海豚参谋不雅点:
1. 毛利率诱导上调是本季最径直的利好。从本季的 40.6% 到 2028 年底前单季跳跃 45%,终点于将来约 9 个季度每季擢升约 0.5 个百分点,与本季环比 0.4 个百分点的节律基本吻合。
这么的诱导,诠释贬责层对 InP 紧俏周期中的筹画终点有信心。斟酌到 6 英寸产线放量与垂直整合,毛利率实现可能性不小。
2. 中枢看点仍是 InP 的供需拐点,阛阓对此比拟纠结。一方面记挂 InP 紧缺收尾模块厂出货、影响收入;另一方面又记挂行业(尤其中国激光器厂商)扩产后出现 EML 多余,激勉价钱战。公司的回话是:
- 自有 InP 激光器产出同比翻倍,比狡计提前一个季度,CY27 年底前再翻一倍以上,所需衬底已锁定(供应商跳跃 5 家);
- 自产 InP现在一齐私用来作念光模块,仍欢娱不了本身需求,不合外售售激光器;
- CY28 前看不到 EML 多余的风险;
- CPO 用的 400mW 超高功率 CW 激光器只看到一家竞争敌手(Lumentum),未见中国厂商。
在供给偏紧的神色下,公司凭借从外延、芯片、器件、模块到系统的全栈才调保险了供应:得州 Sherman 和瑞典络续膨胀 InP 产能,苏黎世的 6 英寸线将于 CY27 上半年投产。
这是公司增长叙事延续的基础。
3. 风险上,改变一下几点:
a. 订价取决于 InP 供需,这是最中枢的风险。需求侧的刚劲已是共鸣,但全行业 InP 产能分歧重大,供需拐点难以判断。几股力量正在缓解光源紧缺:
InP 大幅扩产;
CW 硅光决议一颗激光器供多个通谈,单模块 InP 用量更低;
VCSEL 等不依赖 InP 的决议在分流部分需求;
源杰科技、光迅科技等国产 EML、CW 激光器正在放量。一朝供需由紧转松,模块与光芯片的盈利才调将光显回落。
b. 模块步调壁垒有限。拼装制造门槛不高,议价才调主要来险恶低游。在 CPO 架构下,中枢步调(光学耦合)向半导体封测厂改变,一朝封测厂掌抓这一工艺,便可凭借产能向模块厂发起竞争。
同期 CPO 的假想步调基本交还给交换芯片厂,尔后者又是可插拔模块的主要卑劣,Fabrinet 式的纯代工形态大略也有契机。
c. DSP 的产能敛迹。DSP 受台积电先进制程产能敛迹,是供给端的另一重不细目性。
d. 络续大额的老本开支,是另一个需要考证的变量。扩产线、升级配置让短期现款流光显恶化,且短期内看不到干预放缓的迹象。
尽管背后有细主张采购订单和多年供货合同,公司能否在不捐躯利润率、不激勉营运老本弥留或客户认证延伸的前提下,完成这轮快速且老本密集的爬坡,仍有待后续财报考证。
4. 如何给Coherent估值?
在咱们看来,在从传统通讯转向AI光通讯的产业升级中,Coherent相较于传统模块厂商最值钱的钞票即是激光器芯片偏激InP产能,Marvell溢价收购Lumentum的动机印证了这少量。这一钞票在NPO/CPO中被进一步放大了,在外部环境/时间/需求皆在快速切换的程度中,光源是最为细主张钞票,Coherent算作阛阓第二大的光源厂商,或该享受溢价。
从历史P/E来看,可以看到自2023年AI爆发以来,公司的估值倍数梗概处于15-30倍的区间,现在的估值倍数照旧接近历史区间的下沿。
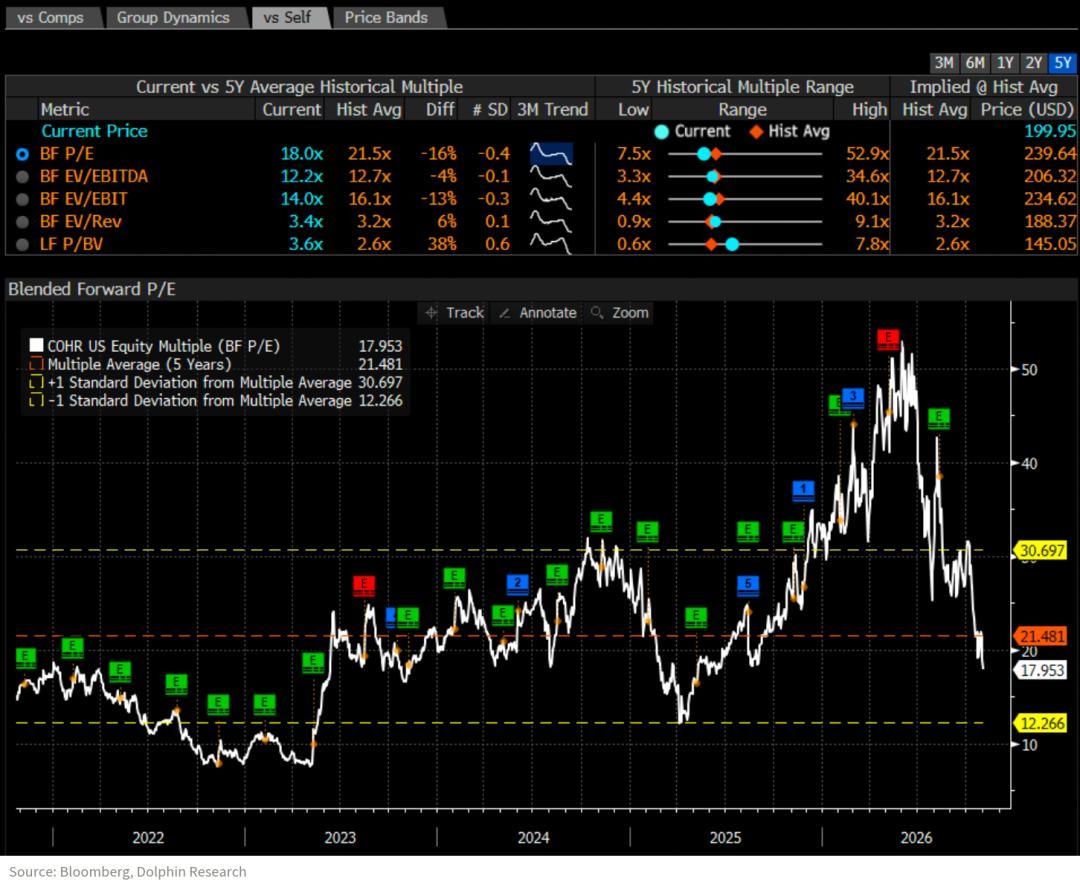
咱们合计中性预期下对Top-Line的估值照旧相对严慎,悲不雅预期下假设28E的毛利率为41%,隐含的预期有:InP产能紧缺提前缓解,行业竞争加重,带来价钱恶化;垂直整合的老本开支络续压制现款流,却莫得改变为毛利率改善;居品结构升级、产能良率爬坡不足预期。
本次财报对估值倍数的提振影响有限,毛利率上调是最中枢利好,但竣事能否成效依赖行业beta,提出在估值接近悲不雅情形时再斟酌分批布局,为我方留足安全垫。
遏止价值评估,海豚君会在财报季之后的深度分析更遏止呈现,敬请改变。
备注:
肤浅过一下公司的业务居品口径。与Lumentum访佛,Coherent成长为当下的通讯巨头依赖兼并收购,其业务口径在FY2026由辘汇注拢、工业材料、激光器三部分从头分辩为a. 数据中心和通讯;b. 工业。
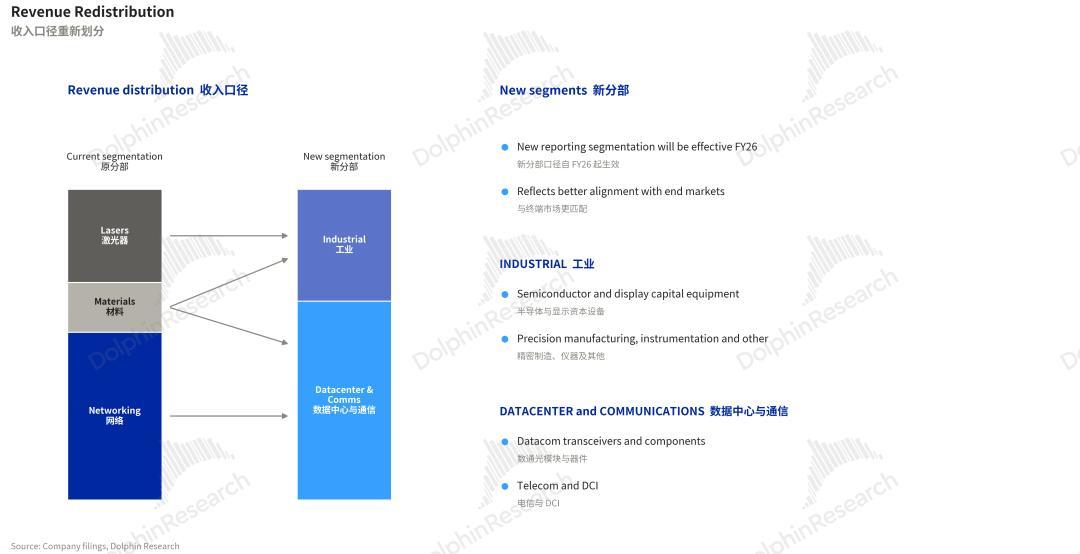
新口径下数据中心和通讯业务成为主要收入着手,FY27Q1占比约82%。海豚君预估(非公司走漏)该业务的中枢居品收入占比由大到小秩序为:光模块、通讯/DCI相关(ROADM/WSS/可调谐模块等)、OCS交换机以及CPO四类(CPO相关可参考时间旨趣、产业链)。
工业业务方面,公司正在剥离低ROI钞票,预期占比缓缓着落,不算作重心。
本文来自微信公众号“海豚投研”(ID:haituntouyan),作家:海豚君开云官网切尔西赞助商,36氪经授权发布。